Rata kredita vam postaje veliki teret? Evo kada imate pravo na olakšice u otplati

Kašnjenje sa ratom ne znači da će banka odmah preduzeti najstrože mere
 Foto: Shutterstock
Gubitak posla, bolest ili nagli pad prihoda mogu da poremete kućni budžet i otežaju redovnu otplatu kredita. U takvoj situaciji važno je da građani znaju koja su njihova prava i kada treba da se obrate banci, kako bi izbegli veće probleme sa otplatom.
Kašnjenje sa ratom ne znači da će banka odmah preduzeti najstrože mere, ali ne postoji ni period u kojem se rata može preskočiti bez posledica.
Banke klijente kontaktiraju čim registruju kašnjenje, a na neizmirene obaveze obračunava se zakonska zatezna kamata.
Konkretne mere zavise od ugovora i politike banke.
"Za kašnjenje ne postoji tolerancija. Klijenti se upravo iz tog razloga kontaktiraju. Izuzetno je važno da klijenti budu u kontaktu sa bankom. To znači da klijenti obaveštavaju banku ukoliko imaju neku specifičnu situaciju, okolnosti koje ih mogu dovesti do toga da kasne u otplati", objasnila je Daliborka Filipović Knežević iz OTP banke za Euronews Srbija.
Ako korisnik zbog nepredviđenih okolnosti ne može da izmiruje obaveze, može da se obrati banci i zatraži neku od olakšica u otplati.
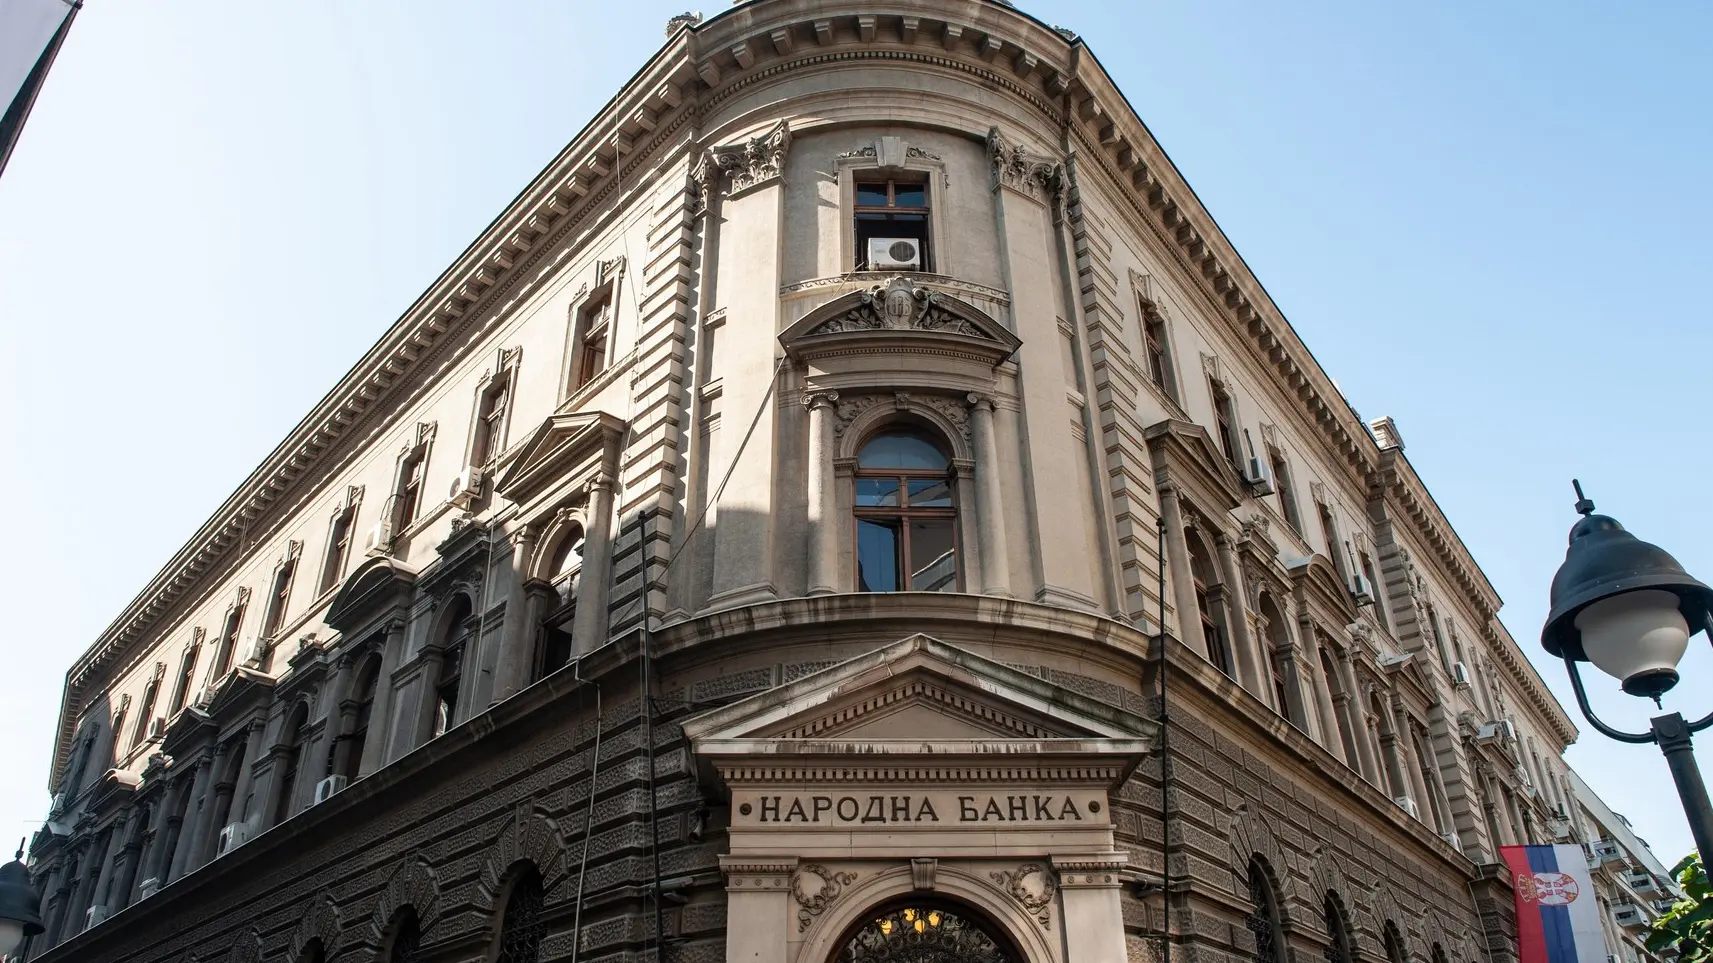
"Građanin to može da traži kada se nalazi u nekoj teškoj životnoj situaciji, kao što je na primer gubitak posla, teška bolest ili neko značajno smanjenje prihoda. Takođe može da traži u situacijama kada su porodične prilike teške, poput smrti supružnika ili teška bolest supružnika ili dece ili razvod braka", ukazala je Jovana Lindo iz Narodne banke Srbije.
Olakšica ne mora da znači samo odlaganje rate. U zavisnosti od konkretne situacije, moguće je dogovoriti zastoj u otplati, produženje roka otplate ili smanjenje kamatne stope.
Ipak, kašnjenje ima i konkretnu posledicu koja nastupa posle 60 dana. Tada se za fizička lica podatak o docnji evidentira u kreditnom birou.
"Ali pre toga, mi nastojimo da uspostavimo kontakt sa našim klijentima, da budemo u kontaktu, da ih obavestimo o postojećem kašnjenju, da pre toga pronađemo odgovarajući model olakšica", rekla je Filipović Knežević.
"Što se tiče posledica, to će uticati na njegovu kreditnu sposobnost, u smislu da će taj podatak o njegovoj docnji kroz izveštaj kreditnog biroa biti dostupan kako njegovoj banci, tako i svim drugim bankama, ako on bude hteo da u međuvremenu aplicira za neke druge kreditne proizvode", istakla je Lindo.
To, međutim, ne znači automatski da će zahtev za novi kredit biti odbijen, već o tome banke odlučuju u svakom konkretnom slučaju. Podaci o docnji ostaju evidentirani još tri godine nakon izmirenja obaveza.


Ostavite Vaš komentar:
NAPOMENA: Komentarisanje vesti na portalu UNA.RS je anonimno, a registracija nije potrebna. Komentari koji sadrže psovke, uvrede, pretnje i govor mržnje na nacionalnoj, verskoj, rasnoj osnovi ili povodom nečije seksualne opredeljenosti neće biti objavljeni. Komentari odražavaju stavove isključivo njihovih autora, koji zbog govora mržnje mogu biti i krivično gonjeni. Kao čitatelj prihvatate mogućnost da među komentarima mogu biti pronađeni sadržaji koji mogu biti u suprotnosti sa Vašim načelima i uverenjima. Nije dozvoljeno postavljanje linkova i promovisanjedrugih sajtova kroz komentare.
Svaki korisnik pre pisanja komentara mora se upoznati sa Pravilima i uslovima korišćenja komentara. Slanjem komentara prihvatate Politiku privatnosti.
Komentari ()
- Najnovije
- Najčitanije
- Povezano
RIK odbio prigovor liste "Evropska Srbija": Bez novih biračkih mesta u inostranstvu
Pre 4 min

Stigla je jesen, a sa njom i prehlada: Sedam navika koje mogu da vam sačuvaju zdravlje
Pre 5 min
Penjaroja upozorio pred duel sa Panatinaikosom: "Moramo da odigramo najbolje do sad"
Pre 11 min
Rata kredita vam postaje veliki teret? Evo kada imate pravo na olakšice u otplati
Pre 18 min
Karleuša otkrila pravi razlog razvoda: "Da je vredelo, ne bi se tako završilo"
Pre 20 min

Jeziv prizor kod Starog železničkog mosta: U Savi pronađeno telo muškarca (52)
Pre 25 min

Kremasta slavska salata koja osvaja ukusom: Kraljica praznične trpeze
Pre 30 min
Vučić demantovao da je helikopterom stigao u Kragujevac: Objavio snimak sa puta na miting
Pre 32 min